Դեկտեմբերին արդեն ուշ կլինի
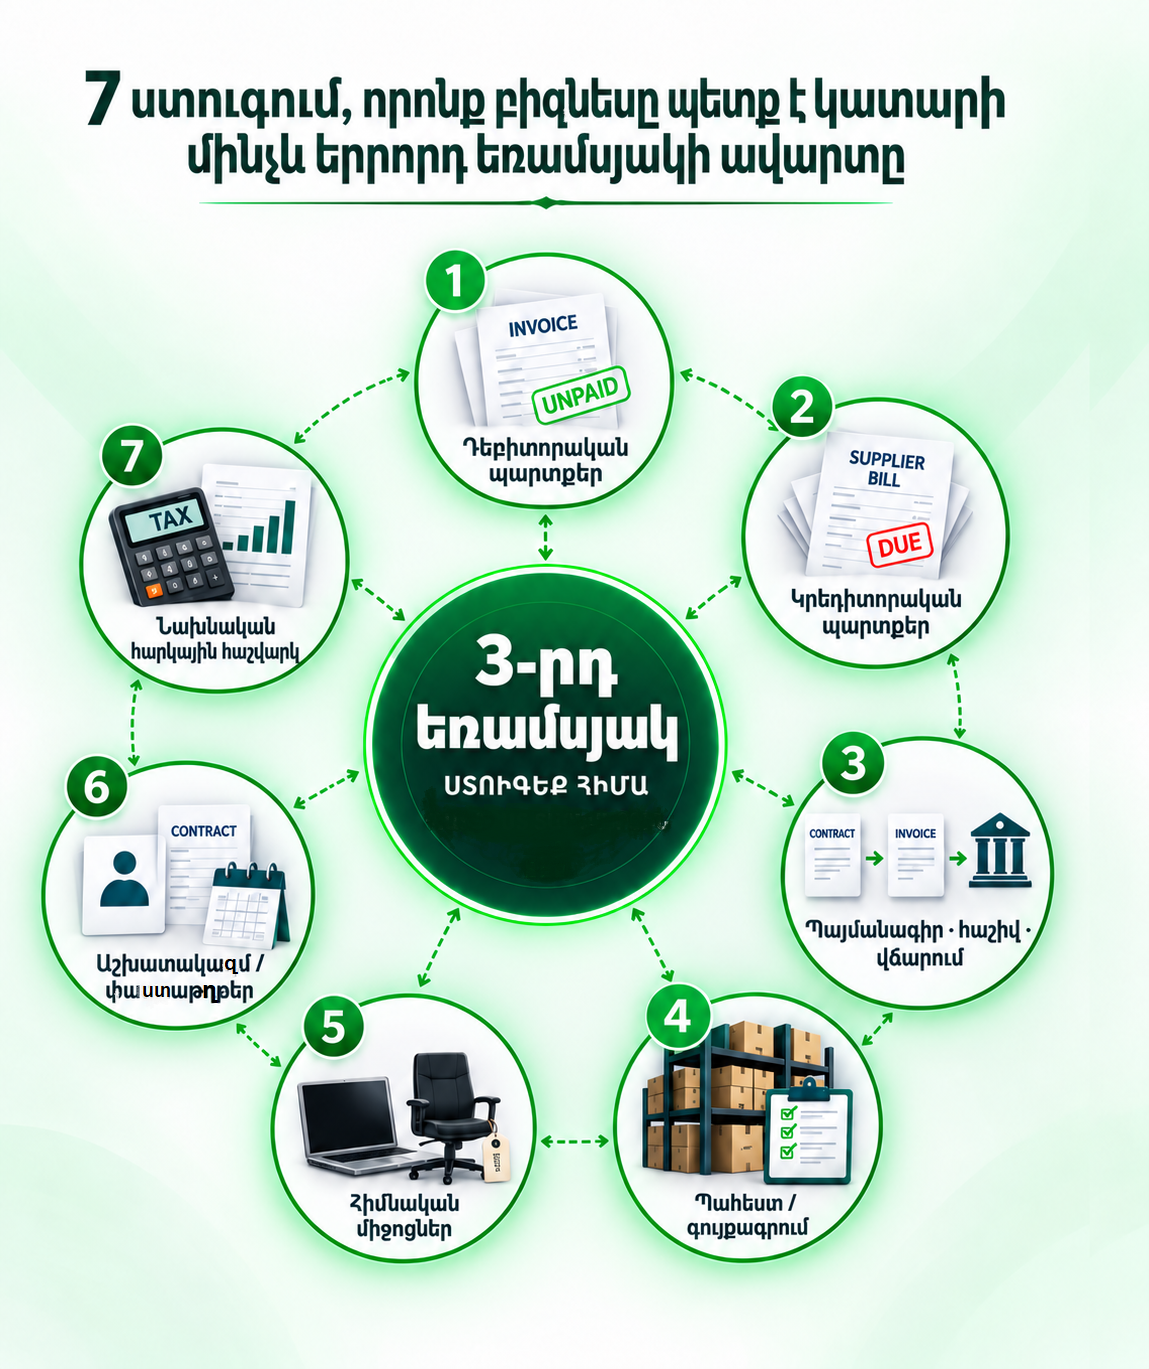
7 ստուգում, որոնք բիզնեսը պետք է կատարի մինչև երրորդ եռամսյակի ավարտը
Սեպտեմբերի վերջին օրերից մեկն է։ Ընկերության սեփականատերը բացում է վաճառքների հաշվետվությունը և գոհունակությամբ տեսնում, որ տարվա առաջին ինը ամիսների շրջանառությունը նախորդ տարվա համեմատ աճել է։ Թիմն աշխատում է, հաճախորդները վճարում են, նոր պայմանագրեր են ստորագրվում։ Թվում է՝ կարելի է հանգիստ շարունակել մինչև դեկտեմբեր, իսկ տարվա արդյունքներին անդրադառնալ ամանորյա եռուզեռից հետո։ Բայց դեկտեմբերին հաշվապահը հայտնում է, որ մի քանի հաճախորդների պարտքեր վաղուց պետք է փակված լինեին, պահեստի փաստացի մնացորդները չեն համընկնում ծրագրի տվյալների հետ, որոշ ծախսեր չունեն բավարար փաստաթղթեր, իսկ տարվա ընթացքում գնված սարքավորումներից մի քանիսը դեռ ճիշտ ձևակերպված չեն։ Միաժամանակ մոտենում են հաշվետվությունների վերջնաժամկետները, գործընկերները մեկնում են արձակուրդ, և յուրաքանչյուր խնդրի լուծումը սովորականից ավելի երկար է տևում։
Այս պատմությունը ծանոթ է բազմաթիվ բիզնեսների։ Տարվա փակումը հաճախ ընկալվում է որպես հաշվապահի դեկտեմբերյան աշխատանք, մինչդեռ լավ հաշվապահություն ունենալու դեպքում այն սկսվում է դեռ սեպտեմբերին։ Երրորդ եռամսյակի ավարտը լավագույն պահն է կանգ առնելու, թվերը համադրելու և սխալները շտկելու համար, քանի դեռ ժամանակ կա։ Ահա յոթ ստուգում, որոնք կարող են բիզնեսին փրկել տարեվերջյան անակնկալներից։ Սա նաև հարմար պահ է սեփականատիրոջ և հաշվապահի առանձին հանդիպման համար։ Ոչ թե հերթական վճարումը կամ հաշվետվությունը քննարկելու, այլ ամբողջ պատկերը միասին վերլուծելու նպատակով։ Նման մեկ հանդիպումը հաճախ բացահայտում է հարցեր, որոնք առօրյա նամակագրության և շտապ հանձնարարությունների մեջ ամիսներով անտեսվել են։
1 Ստուգեք, թե ո՞վ և որքա՞ն է պարտք բիզնեսին
Վաճառքի փաստը դեռ չի նշանակում, որ գումարը ստացվել է։ Հաշվետվությունում կարող է գեղեցիկ եկամուտ երևալ, բայց բանկային հաշվին գումար չլինել, որովհետև հաճախորդներն ուշացնում են վճարումները։ Սեպտեմբերի վերջին հարկավոր է կազմել դեբիտորական պարտքերի ամբողջական ցանկ՝ ըստ հաճախորդի, գումարի և վճարման ժամկետի։
Հատկապես կարևոր է առանձնացնել այն պարտքերը, որոնց մարման ժամկետն արդեն անցել է։ Երբեմն պարզվում է, որ հաճախորդը չի վճարել ոչ թե ֆինանսական խնդրի, այլ չուղարկված հաշվի, չստորագրված ակտի կամ պայմանագրային անհամապատասխանության պատճառով։ Եթե այդ հարցը բացահայտվի սեպտեմբերին, մինչև տարեվերջ գումարը ստանալու հավանականությունը շատ ավելի մեծ կլինի։
2 Մի մոռացեք նաև ձեր պարտքերի մասին
Նույն ուշադրությամբ պետք է ուսումնասիրել կրեդիտորական պարտքերը։ Ո՞ւմ պետք է վճարի ընկերությունը, ե՞րբ է հասնում ժամկետը, կա՞ն արդյոք չհաստատված գումարներ կամ մատակարարների հետ չհամադրված հաշվարկներ։ Փոքր տարբերությունը տարվա ընթացքում կարող է աննկատ մնալ, բայց տարեվերջին վերածվել վիճաբանության կամ դրամական հոսքերի խնդրի։ Այս ստուգումը նաև օգնում է կանխատեսել առաջիկա երեք ամիսների վճարումները։ Սեփականատերը հասկանում է՝ ազատ գումարն իսկապես ազատ է, թե այն արդեն նախատեսված է հարկերի, մատակարարների, աշխատավարձերի և վարկերի համար։
3 Համադրեք պայմանագրերը, հաշիվները և վճարումները
Գործարքի երեք հիմնական աղբյուրները պետք է պատմեն նույն պատմությունը։ Պայմանագրում նշված ծառայությունը, դուրս գրված հաշիվը և բանկային վճարման նպատակը պետք է համապատասխանեն միմյանց։ Եթե պայմանագիրը մեկ բան է ասում, հաշիվը՝ մեկ այլ, իսկ վճարման նշանակությունը չափազանց ընդհանուր է, հարցերը կարող են առաջանալ ոչ միայն գործընկերոջ, այլև հարկային մարմնի մոտ։
Պետք է ընտրել տարվա խոշոր և ոչ ստանդարտ գործարքները և ստուգել դրանց ամբողջ փաստաթղթային շղթան։ Հատուկ ուշադրության են արժանի կանխավճարները, արտասահմանյան գործընկերների հետ գործարքները, փոխառությունները, փոխկապակցված անձանց վճարումները և երկարաժամկետ ծառայությունները։ Ճիշտ հարկային հաշվառում հնարավոր է միայն այն ժամանակ, երբ գործարքի տնտեսական բովանդակությունը փաստաթղթերով հստակ ապացուցված է։
4 Հաշվեք պահեստը, ոչ միայն ծրագրի թվերը
Ծրագիրը կարող է ցույց տալ հարյուր միավոր ապրանք, մինչդեռ պահեստում իրականում կա իննսունվեց։ Պատճառը կարող է լինել սխալ մուտքագրում, չձևակերպված տեղափոխություն, վնասված ապրանք, վերադարձ կամ պարզապես մարդկային անուշադրություն։ Եթե տարբերությունը հայտնաբերվի դեկտեմբերին, դժվար կլինի հասկանալ, թե երբ և ինչպես է այն առաջացել։
Երրորդ եռամսյակի ավարտին կարելի է իրականացնել ընտրանքային գույքագրում՝ նախ ստուգելով ամենաթանկ, արագ շրջանառվող և ռիսկային ապրանքները։ Սա ոչ միայն հաշվապահական խնդիր է։ Պահեստում կարող են ամիսներով մնալ ապրանքներ, որոնց վրա բիզնեսի գումարը սառեցված է։ Այդ պատկերը տեսնելով՝ սեփականատերը կարող է ժամանակին փոխել գնումների կամ վաճառքի քաղաքականությունը։
5 Վերանայեք հիմնական միջոցներն ու կատարված ներդրումները
Տարվա ընթացքում ընկերությունները գնում են համակարգիչներ, սարքավորումներ, կահույք, ավտոմեքենաներ կամ կատարում են տարածքի վերանորոգում։ Առօրյա աշխատանքի մեջ այդ գնումները երբեմն պարզապես գրանցվում են որպես վճարում, իսկ դրանց հաշվապահական ձևակերպումը մնում է հետագային։ Սեպտեմբերին պետք է ստուգել՝ արդյոք բոլոր ակտիվները գրանցված են, շահագործման հանձնված և ճիշտ դասակարգված, առկա են ընդունման փաստաթղթերը, իսկ մաշվածությունը հաշվարկվում է ճիշտ ամսաթվից։ Սխալ դասակարգումը կարող է փոխել ինչպես ֆինանսական արդյունքը, այնպես էլ հարկային պարտավորությունները։
6 Ստուգեք աշխատակիցների փաստաթղթերը և հաշվարկները
Ինը ամսվա ընթացքում կարող են փոխվել աշխատավարձերը, պաշտոնները, աշխատանքի գրաֆիկները կամ աշխատակիցների պարտականությունները։ Մարդը շարունակում է աշխատել նոր պայմաններով, բայց փոփոխությունը երբեմն մնում է միայն բանավոր համաձայնության մակարդակում։ Հետագայում դա կարող է խնդիր ստեղծել աշխատողի, տեսչական մարմնի կամ հարկային հաշվառման համար։ Արժե համադրել աշխատանքային պայմանագրերը, հրամանները, արձակուրդները, աշխատաժամանակի տվյալները և փաստացի վճարումները։ Պետք է նաև ստուգել, որ ծառայությունների քաղաքացիաիրավական պայմանագրերով աշխատող անձանց հարաբերությունները գործնականում չեն ստացել աշխատանքային հարաբերությունների հատկանիշներ։
7 Կատարեք նախնական հարկային հաշվարկ
Տարվա վերջում վճարվելիք հարկը չպետք է անակնկալ լինի։ Ինը ամիսների տվյալներով արդեն հնարավոր է մոտավոր հաշվարկել տարվա շահույթը, սպասվող հարկերը և հասանելի դրամական միջոցները։ Եթե շրջանառությունը մոտենում է հարկման ռեժիմի համար սահմանված շեմին, դա նույնպես պետք է նկատել նախապես, ոչ թե շեմն անցնելուց հետո։
Նախնական հաշվարկը հնարավորություն է տալիս ստուգել՝ բոլոր նվազեցվող ծախսերն ունե՞ն անհրաժեշտ հիմնավորումներ, ճի՞շտ են կիրառվել հարկային արտոնությունները, կա՞ն գործարքներ, որոնց վերաբերյալ անհրաժեշտ է մասնագիտական եզրակացություն։ Այստեղ հաշվապահություն և հարկային հաշվառում հասկացությունները միավորվում են․ թվերը պետք է ոչ միայն ճիշտ գրանցված լինեն, այլև ցույց տան բիզնեսի իրական վիճակը և հնարավոր ռիսկերը։
Տարեվերջը պետք է լինի ամփոփում, ոչ թե փրկարարական գործողություն
Երբ այս յոթ ստուգումները կատարվում են սեպտեմբեր–հոկտեմբերին, դեկտեմբերը փոխվում է։ Հաշվապահը չի փնտրում ամիսներ առաջ կորած փաստաթղթեր, սեփականատերը չի փորձում վերջին պահին հավաքել պարտքերը, իսկ թիմը չի վերականգնում ամբողջ տարվա իրադարձությունները հիշողությամբ։ Մնում է թարմացնել արդեն ստուգված տվյալները և հանգիստ փակել տարին։
Լավ հաշվապահություն նշանակում է ոչ միայն ժամանակին ներկայացված հաշվետվություններ։ Այն պետք է բիզնեսին նախապես ցույց տա, թե որտեղ է կուտակվում խնդիրը, ինչ գումարներ են վտանգված և ինչ որոշումներ պետք է ընդունել այսօր։ Հենց այդ պատճառով երրորդ եռամսյակի ավարտը պարզապես հերթական հաշվետու ամսաթիվ չէ։ Դա տարվա վերջին հնարավորությունն է առանց շտապելու կարգի բերել թվերը և դեկտեմբերին հանդիպել ոչ թե անակնկալների, այլ պատրաստված արդյունքների։