Բիզնեսը աճում է, բայց ո՞վ է վճարում այդ աճի համար
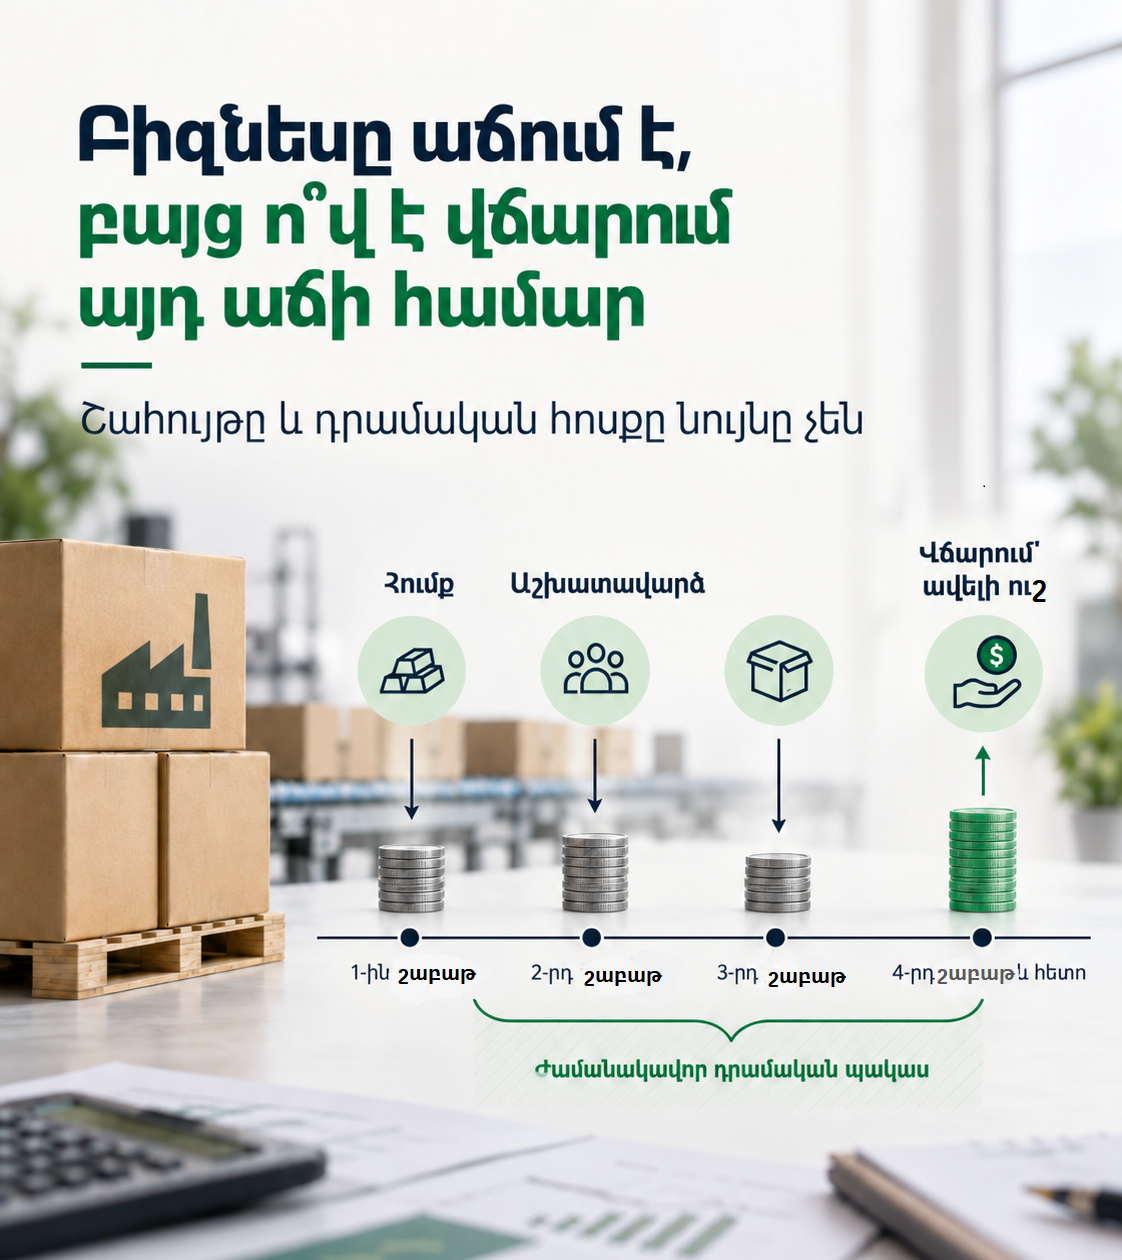
Երկուշաբթի առավոտյան արտադրությամբ զբաղվող կազմակերպության տնօրենը զանգ ստացավ իր ամենամեծ հաճախորդից։ Վերջինս պատրաստ էր պատվիրել սովորականից գրեթե երեք անգամ ավելի շատ ապրանք։ Պայմանագիրը խոստանում էր մեծ շրջանառություն, թիմի համար աշխատանք և տարվա արդյունքներում տպավորիչ աճ։ Տնօրենը համաձայնեց գնի շուրջ, իսկ երեկոյան գործընկերներին արդեն պատմում էր, որ ընկերությունը նոր փուլ է մտնում։ Միայն մեկ հարց դեռ ոչ ոք չէր տվել. «Ո՞վ է վճարելու պատվերի համար մինչև հաճախորը կմարի իր պարտքը»։
Ապրանքը պետք էր արտադրել վեց շաբաթում։ Հումքի մատակարարը պահանջում էր հիսուն տոկոս կանխավճար, իսկ մյուս կեսը՝ առաքման պահին։ Արտադրության ծավալն ավելացնելու համար անհրաժեշտ էին արտաժամյա աշխատանք, լրացուցիչ փաթեթավորում և տեղափոխում։ Հաճախորդը, սակայն, պայմանագրով վճարելու էր ապրանքի ստացումից վաթսուն օր հետո։ Այսինքն՝ առաջին ծախսի և վերջնական մուտքի միջև ընկերությունը պետք է ապրեր մոտ չորս ամիս։ Այդ ընթացքում ընթացիկ աշխատավարձերն ու մյուս պատվերների ծախսերը ոչ մի տեղ չէին անհետանալու։
Սկզբում բարդությունը տեսանելի չէր։ Բանկային հաշվին գումար կար, նոր պայմանագիրը շահութաբեր էր թվում, և տնօրենի հաշվարկով ամեն ինչ պիտի բավականացներ։ Երկու շաբաթ անց հարկ եղավ վճարել մատակարարին։ Եվս մեկ շաբաթ անց մոտեցավ աշխատավարձի օրը։ Այնուհետև պարզվեց, որ բեռնափոխադրողի սակագինը նախնական գնահատականից բարձր է։ Ընկերությունը դեռ չէր կորցրել շահույթը, բայց արդեն սկսել էր կորցնել վճարումներ կատարելու ազատությունը։
Այս իրավիճակը հատկապես խաբուսիկ է, որովհետև վատ նորության նման չի հնչում։ Վաճառքներն աճում են, հաճախորդները գոհ են, պատվերները շատանում են։ Սեփականատերը սովորաբար անհանգստանում է, երբ վաճառքը նվազում է։ Իսկ երբ այն արագ աճում է, թվում է, թե փողի խնդիրը պիտի ինքն իրեն լուծվի։ Իրականում յուրաքանչյուր նոր պատվեր կարող է սկզբում փող պահանջել և միայն հետո վերադարձնել այն։ Որքան մեծ է պատվերը, այնքան մեծ կարող է լինել այդ միջանկյալ պահանջը։
Շահույթն ու դրամական հոսքը տարբեր ժամանակներում են հայտնվում։ Եթե ընկերությունը ապրանք է վաճառել մեկ միլիոն դրամով, դա դեռ չի նշանակում, որ այդ միլիոնն արդեն բանկում է։ Ապրանքը կարող է պատրաստ լինել, հաշիվը՝ դուրս գրված, եկամուտը՝ հաշվառված, իսկ վճարումը՝ նախատեսված երկու ամիս անց։ Միևնույն ժամանակ հումքի, աշխատավարձի և փոխադրումների գումարները կարող են պահանջվել այսօր։ Հաշվապահություն վարելիս կարևոր է տեսնել գործարքի արդյունքը, բայց ղեկավարելու համար պետք է տեսնել նաև այդ արդյունքին հասնելու ճանապարհը օրացույցի վրա։
Տնօրենը խնդրեց հաշվապահին կազմել առաջիկա շաբաթների վճարումների պատկերը։ Պարզ աղյուսակում կողք կողքի հայտնվեցին սպասվող մուտքերը, արդեն հաստատված պարտավորությունները և նոր պատվերի ծախսերը։ Թվերը ցույց տվեցին, որ վեցերորդ շաբաթում հաշվի մնացորդը կարող է չբավականացնել նույնիսկ այն դեպքում, երբ հաճախորդը վճարի ճիշտ պայմանագրով նախատեսված օրը։ Եթե վճարումը մի քանի օր ուշանար, բացը ավելի կմեծանար։ Խնդիրը պատվերի ընդհանուր շահութաբերությունը չէր։ Խնդիրը այն ժամանակահատվածն էր, երբ ընկերությունն իր միջոցներով ֆինանսավորում էր հաճախորդի պատվերը։
Այդ հաշվարկը տնօրենի որոշումը չփոխարինեց, բայց փոխեց բանակցությունը։ Հաճախորդին առաջարկեցին կանխավճար և ավելի փոքր խմբաքանակներով մատակարարում։ Մատակարարի հետ քննարկեցին վճարման երկրորդ մասի հետաձգումը։ Ընկերությունը նաև վերանայեց մեկ այլ պատվերի առաքման ժամանակացույցը, որպեսզի միևնույն շաբաթում մի քանի խոշոր վճարում չկուտակվի։ Յուրաքանչյուր փոփոխություն փոքր էր, բայց միասին դրանք նվազեցրին ամենածանր շաբաթների ֆինանսական բեռը։
Այստեղ կարևոր է չսահմանափակվել միայն այն հարցով, թե «որքա՞ն ենք վաստակելու»։ Մինչև մեծ պայմանագիր ստորագրելը օգտակար է հասկանալ՝ ինչքա՞ն գումար պետք է ծախսել մինչև առաջին մուտքը, ո՞ր օրերին են վճարումները, ի՞նչ կլինի ուշացման դեպքում և արդյո՞ք ընթացիկ գործունեության համար բավարար միջոցներ կմնան։ Նույն հարցերը պետք են նաև այն ժամանակ, երբ ընկերությունը նոր աշխատակիցներ է ընդունում, պահեստը լցնում է ապրանքով կամ միաժամանակ սկսում է մի քանի նախագիծ։
Երբեմն տնօրենը փորձում է այս հարցը լուծել պարզապես վարկային գծով։ Այն կարող է օգտակար լինել, եթե բացի չափը և տևողությունը հստակ են, իսկ ֆինանսավորման արժեքը ներառվում է պատվերի հաշվարկի մեջ։ Բայց վարկը նույնպես ծախս ունի։ Եթե գինը որոշելիս տոկոսներն ու հնարավոր ուշացումները հաշվի չեն առնվել, թղթի վրա շահավետ գործարքը կարող է շատ ավելի համեստ արդյունք տալ։ Բացի այդ, բանկային միջոցը չի երաշխավորում հաճախորդի վճարման կարգապահությունը կամ մատակարարների հետ լավ պայմանավորվածությունը։
Նույն պատճառով միայն ամսվա վերջի մնացորդին նայելը բավարար չէ։ Կարող է ամսվա վերջին հաշվին բավական գումար լինել, բայց ամսվա կեսին ընկերությունը կկանգնի վճարման խնդրի առաջ։ Ավելի օգտակար է շաբաթներով դիտել սպասվող մուտքերն ու ելքերը և պարբերաբար թարմացնել պատկերը։ Վաճառքի մասնագետը կարող է տեղեկացնել պայմանագրի սպասվող փոփոխության մասին, գնումների պատասխանատուն՝ մատակարարի նոր պայմանների, իսկ հաշվապահը՝ արդեն գոյացած պարտավորությունների և հարկային վճարումների մասին։ Տվյալները մեկ տեղում հավաքելուց հետո միայն երևում է ամբողջական ծանրաբեռնվածությունը։
Նման հաշվարկի համար բարդ ֆինանսական մոդելը պարտադիր չէ։ Կարելի է սկսել չորս սյունակից՝ վճարման օր, սպասվող մուտք, պարտադիր ելք և կանխատեսվող մնացորդ։ Բայց յուրաքանչյուր թիվ պետք է ունենա իր վստահելիության աստիճանը։ Արդեն ստորագրված պայմանագրով նախատեսված վճարումն ու հաճախորդի բանավոր խոստումը նույն կերպ հաշվելը կարող է սխալ պատկեր ստեղծել։ Լավ է կազմել նաև զգուշավոր տարբերակ՝ ենթադրելով, որ մի մուտք ուշանում է, իսկ որևէ ծախս փոքր-ինչ աճում է։ Եթե այդ դեպքում ընկերությունը շարունակում է կատարել հիմնական պարտավորությունները, որոշումն ավելի ամուր հիմք ունի։
Առանձին ուշադրության է արժանի նաև այն պահը, երբ վաճառքի պլանը սկսում է թելադրել գնումների ծավալը։ Գայթակղիչ է մեծ խմբաքանակով հումք գնել և զեղչ ստանալ։ Սակայն չօգտագործված պաշարը նույնպես սառեցված գումար է։ Նույնիսկ լավ զեղչը չի օգնի, եթե դրա պատճառով ընկերությունը չի կարողանա վճարել աշխատավարձ կամ ժամանակին ավարտել մեկ այլ պատվեր։ Երբեմն ավելի թանկ, բայց փուլային գնումը բիզնեսի համար ապահով և վերջնական հաշվով շահավետ ընտրություն է։
Այս քննարկումները պետք է սկսվեն մինչև խոստումները հաճախորդին տալը։ Եթե ֆինանսական հաշվարկը կատարվում է պայմանագիրը ստորագրելուց հետո, կանխավճարի կամ վճարման ժամկետի շուրջ բանակցելու հնարավորությունը նվազում է։ Իսկ երբ հաշվապահություն և վաճառք վարող մարդիկ սկզբից կիսվում են տեղեկություններով, տնօրենը կարող է ընտրել պայմաններ, որոնք ընդունելի են և՛ հաճախորդի, և՛ իր ընկերության համար։
Այս պատմության ընկերությունը պատվերն ընդունեց և կատարեց։ Հաճախորդը վճարեց, թիմը հասցրեց արտադրել ապրանքը, և պայմանագիրը շահույթ բերեց։ Բայց հաջողության պատճառը միայն մեծ վաճառքը չէր։ Ընկերությունը նախապես տեսավ, թե որ շաբաթներին է գումարի կարիք ունենալու, և ժամանակին փոխեց պայմանները։ Առանց այդ քայլերի նույն շահութաբեր պատվերը կարող էր կանգնեցնել ավելի փոքր, բայց ամենօրյա վճարումները։
Աճը սովորաբար ներկայացնում են վաճառքի գրաֆիկով։ Այն ոգևորող է, բայց ամբողջ պատմությունը չի պատմում։ Աճող բիզնեսին պետք է նաև պատասխան մեկ պարզ հարցի՝ մինչև նոր վաճառքներից գումար ստանալը «ինչի՞ հաշվին է նա աշխատելու»։ Երբ սեփականատերը, վաճառքի թիմը և հաշվապահը միասին են պատասխանում դրան, նոր պատվերը դառնում է կառավարելի հնարավորություն, ոչ թե անակնկալ փորձություն դրամարկղի համար։