Бизнес растёт, но кто оплачивает этот рост?
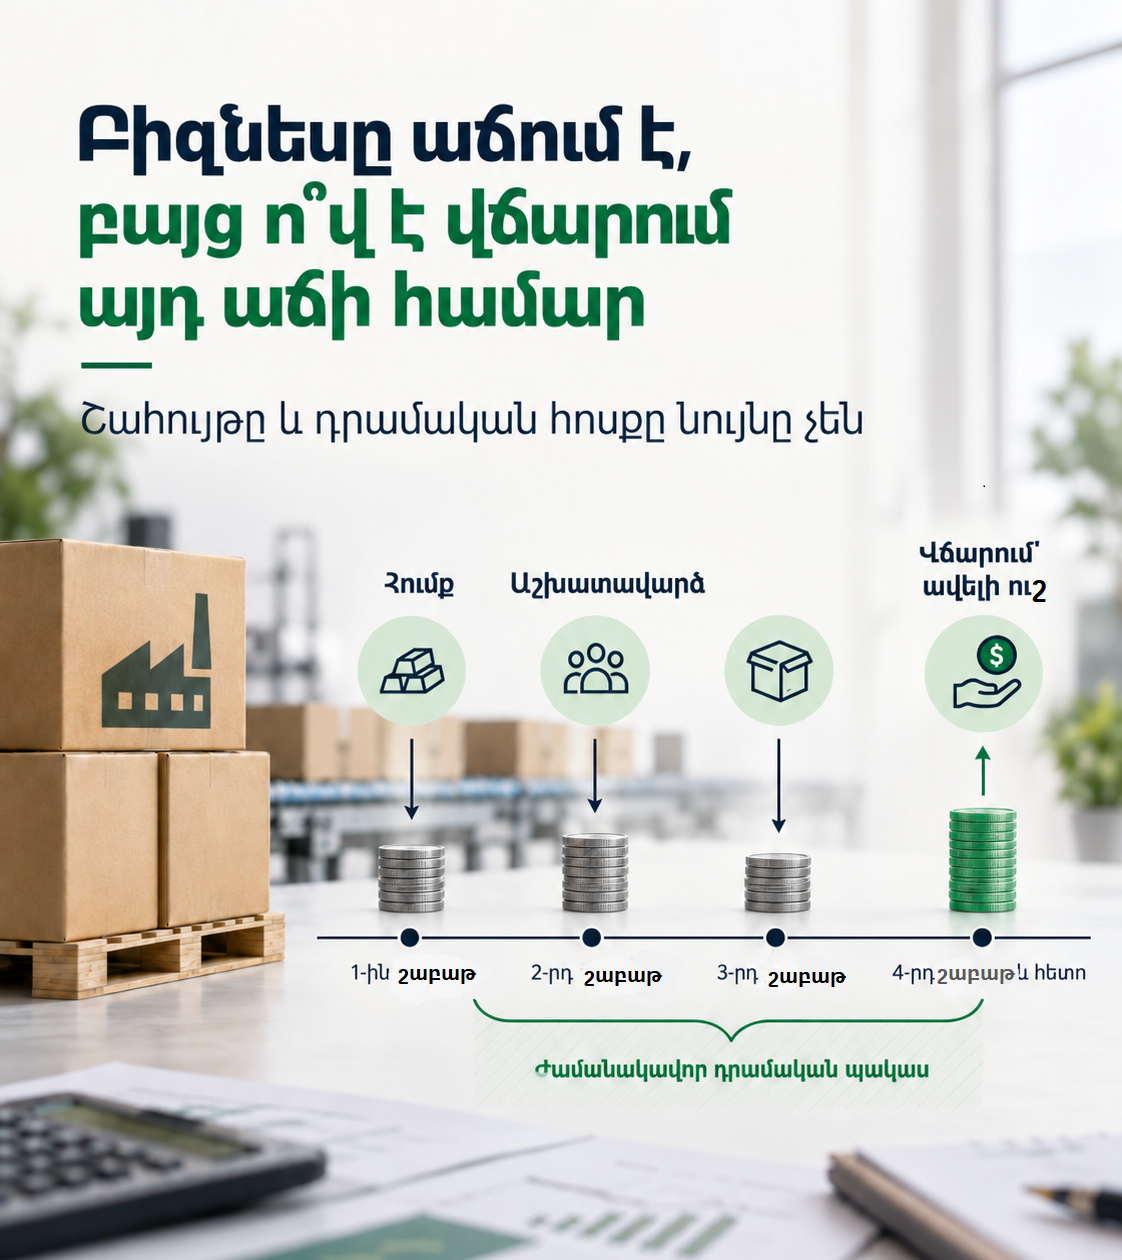
В понедельник утром директор производственной компании получил звонок от своего крупнейшего клиента. Тот был готов заказать почти втрое больше продукции, чем обычно. Договор обещал большой оборот, работу для команды и впечатляющий рост годовых показателей. Директор согласовал цену, а вечером уже рассказывал коллегам, что компания выходит на новый этап. Только один вопрос пока никто не задал: кто будет оплачивать заказ, пока клиент не погасит свой долг?
Продукцию нужно было изготовить за шесть недель. Поставщик сырья требовал пятьдесят процентов предоплаты, а оставшуюся половину — при отгрузке. Чтобы увеличить объём производства, понадобились сверхурочная работа, дополнительная упаковка и перевозка. Клиент же по договору должен был заплатить через шестьдесят дней после получения товара. Получалось, что между первыми расходами и окончательным поступлением денег компании предстояло прожить около четырёх месяцев. При этом текущие зарплаты и расходы по другим заказам никуда не исчезали.
Сначала сложность была незаметна. На банковском счёте имелись деньги, новый договор выглядел прибыльным, и, по расчётам директора, средств должно было хватить. Через две недели пришло время платить поставщику. Ещё через неделю наступил день выплаты зарплаты. Затем выяснилось, что тариф перевозчика выше первоначальной оценки. Компания ещё не потеряла прибыль, но уже начала терять свободу своевременно проводить платежи.
Такая ситуация особенно коварна, потому что совсем не похожа на плохую новость. Продажи растут, клиенты довольны, заказов становится больше. Обычно собственник тревожится, когда продажи падают. А при быстром росте кажется, что вопрос с деньгами решится сам собой. На деле каждый новый заказ может сначала потребовать денег и только потом вернуть их. Чем крупнее заказ, тем больше может оказаться эта промежуточная потребность.
Прибыль и деньги появляются в разное время. Если компания продала товар на миллион драмов, это ещё не значит, что миллион уже поступил на счёт. Товар может быть готов, счёт выставлен, выручка отражена в учёте, а оплата назначена на два месяца позже. Между тем сырьё, зарплату и перевозку, возможно, придётся оплатить сегодня. Бухгалтерия показывает результат сделки, но для управления бизнесом необходимо видеть ещё и календарь платежей на пути к этому результату.
Директор попросил бухгалтера составить картину платежей на ближайшие недели. В простой таблице рядом оказались ожидаемые поступления, уже принятые обязательства и расходы по новому заказу. Цифры показали, что на шестой неделе остатка на счёте может не хватить, даже если клиент заплатит точно в предусмотренный договором день. Если платёж задержится хотя бы на несколько дней, разрыв станет ещё больше. Проблема заключалась не в общей прибыльности заказа. Проблемой был период, в течение которого компания финансировала заказ клиента собственными средствами.
Расчёт не принял решение за директора, зато изменил ход переговоров. Клиенту предложили аванс и поставку более мелкими партиями. С поставщиком обсудили отсрочку второй части платежа. Компания также пересмотрела график отгрузки другого заказа, чтобы несколько крупных выплат не пришлись на одну неделю. Каждое изменение было небольшим, но вместе они снизили финансовую нагрузку в самые сложные недели.
Поэтому недостаточно спросить лишь: «Сколько мы заработаем?» Перед подписанием крупного договора полезно выяснить, сколько денег потребуется потратить до первого поступления, на какие даты приходятся платежи, что произойдёт при задержке оплаты и останутся ли средства на текущую работу. Те же вопросы возникают, когда компания нанимает сотрудников, пополняет склад или запускает несколько проектов одновременно.
Иногда директор пытается решить вопрос с помощью кредитной линии. Она может пригодиться, если размер и продолжительность нехватки средств понятны, а стоимость финансирования включена в расчёт заказа. Но кредит тоже стоит денег. Если при определении цены не учесть проценты и возможные задержки, выгодная на бумаге сделка может дать гораздо более скромный результат. К тому же банковское финансирование не гарантирует, что клиент заплатит вовремя или удастся договориться с поставщиками об удобных условиях.
По той же причине недостаточно смотреть только на остаток средств в конце месяца. К этой дате денег может быть достаточно, а в середине месяца компания столкнётся с трудностями при оплате счетов. Полезнее просматривать ожидаемые поступления и расходы по неделям и регулярно обновлять прогноз. Менеджер по продажам сообщит об изменениях в договоре, специалист по закупкам — о новых условиях поставщика, а бухгалтер - о возникших обязательствах и налоговых платежах. Когда сведения собраны в одном месте, становится видна полная нагрузка на денежные средства.
Для такого расчёта не нужна сложная финансовая модель. Начать можно с четырёх столбцов: дата платежа, ожидаемое поступление, обязательный расход и прогнозный остаток. Но у каждой цифры должна быть своя степень надёжности. Если одинаково учитывать платёж по подписанному договору и устное обещание клиента, картина может оказаться обманчивой. Полезно составить и осторожный сценарий: предположить, что одно поступление задержится, а какой-то расход немного вырастет. Если компания и тогда сможет выполнять основные обязательства, у решения будет более прочная основа.
Отдельного внимания заслуживает момент, когда план продаж начинает определять объём закупок. Заманчиво купить большую партию сырья и получить скидку. Но неиспользованный запас — это тоже замороженные деньги. Даже хорошая скидка не поможет, если из-за неё компания не сможет выплатить зарплату или вовремя завершить другой заказ. Иногда более дорогая закупка небольшими партиями оказывается для бизнеса надёжнее и в конечном счёте выгоднее.
Обсуждать всё это нужно до того, как клиенту даны обещания. Если финансовый расчёт появляется уже после подписания договора, договориться об авансе или сроках оплаты становится труднее. Когда сотрудники, отвечающие за бухгалтерию и продажи, с самого начала обмениваются информацией, директор может выбрать условия, приемлемые и для клиента, и для своей компании.
Компания из этой истории приняла и выполнила заказ. Клиент заплатил, команда успела изготовить продукцию, и договор принёс прибыль. Но успех обеспечили не только большие продажи. Компания заранее увидела, в какие недели ей понадобятся деньги, и вовремя изменила условия. Без этих шагов тот же прибыльный заказ мог поставить под угрозу более мелкие, но ежедневные платежи.
Рост обычно показывают на графике продаж. Он воодушевляет, но не рассказывает всей истории. Растущему бизнесу нужен ответ ещё на один простой вопрос: за счёт чего он будет работать, пока не получит деньги от новых продаж? Когда собственник, команда продаж и бухгалтер отвечают на него вместе, новый заказ становится управляемой возможностью, а не неожиданным испытанием для кассы компании.