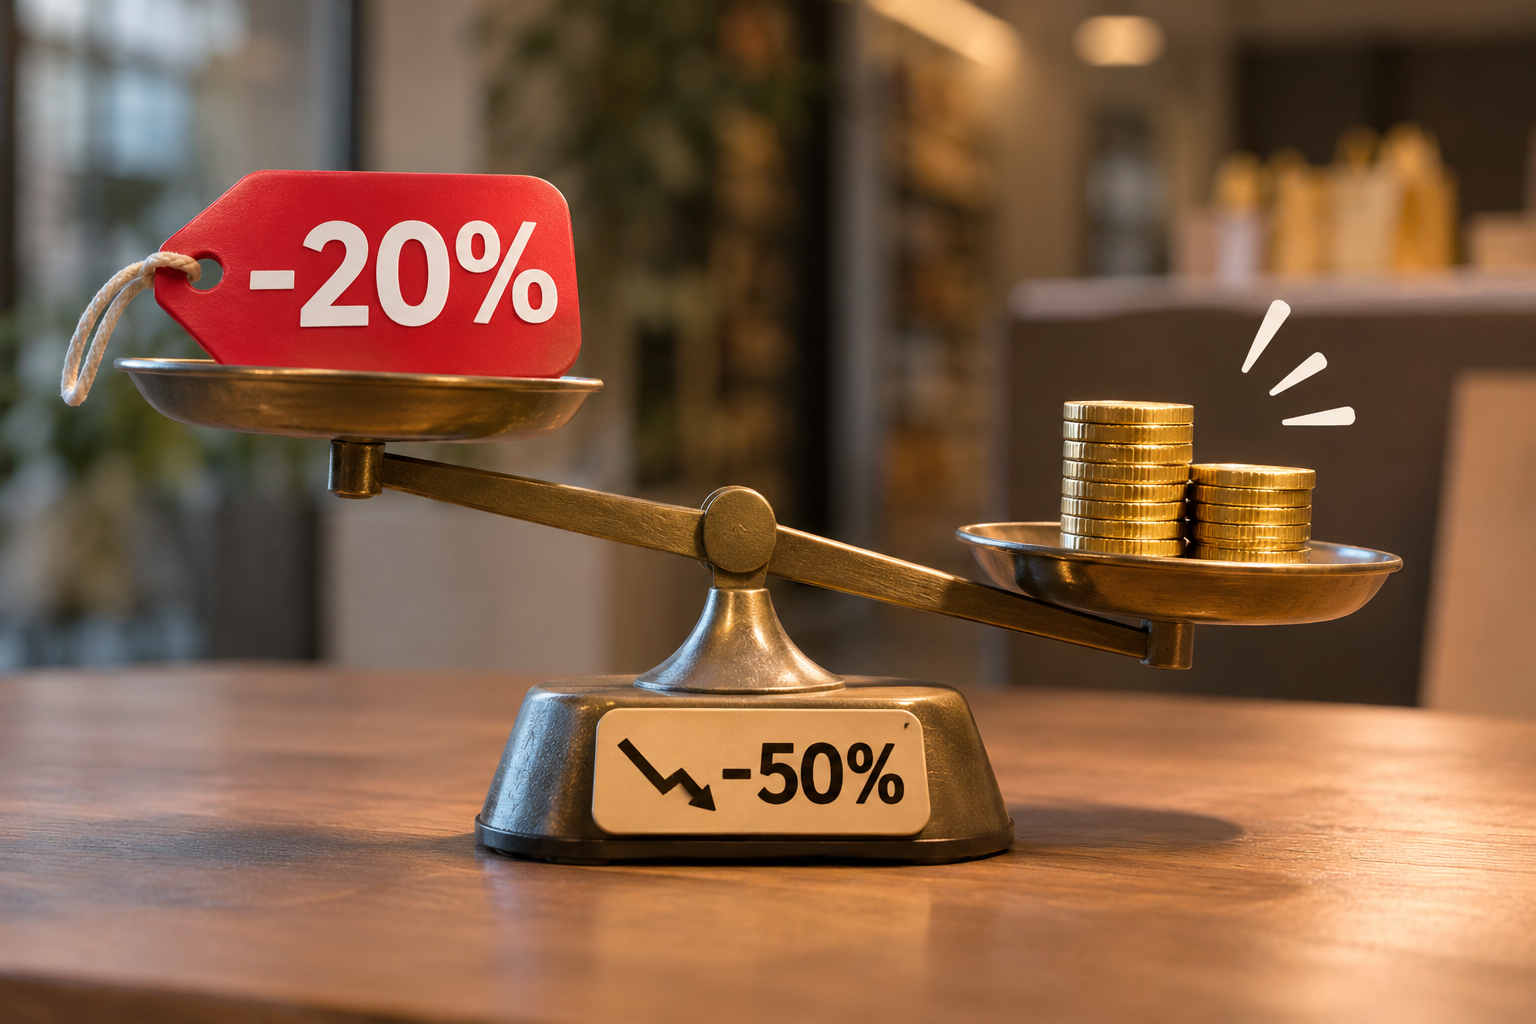
Իրականում քանի՞ տոկոս շահույթ եք կորցնում 20% զեղչի պարագայում։
Նոյեմբերի սովորական աշխատանքային օր էր։ Խանութի տնօրենը նայում էր մրցակիցների հրապարակումներին։ Մեկը խոստանում էր մեծ զեղչեր, մյուսը՝ անվճար առաքում, երրորդը հայտարարում էր, որ տարվա ամենասպասված վաճառքը շուտով սկսվելու է։ Մարքեթինգի պատասխանատուն արդեն պատրաստել էր իրենց առաջարկը՝ գեղեցիկ նկար, մեծ թվեր և պարզ խոստում․ «Ամբողջ տեսականին՝ 20% զեղչով»։
— Դնենք, թող վաճառքը շարժվի, — ասաց տնօրենը։ — Քսան տոկոսը շատ մեծ բան չէ։ Մի քիչ քիչ կաշխատենք ամեն ապրանքի վրա, փոխարենը շատ կվաճառենք։
Նրա հաշվապահը խնդրեց հրապարակումը մի քանի րոպեով հետաձգել։ Բացեց ապրանքներից մեկի հաշվարկը և հարցրեց․
— Իսկ գիտե՞ք՝ այս զեղչից հետո յուրաքանչյուր վաճառքից որքան է մնալու։
Տնօրենը ժպտաց, պատասխանը կարծես հենց հարցի մեջ էր։ Քսան տոկոս պակաս։ Սակայն թղթի վրա հայտնված թվերը բոլորովին այլ պատմություն պատմեցին։
Ե՞րբ գնի հինգերորդը տանում է շահույթի կեսը
Պատկերացնենք պայմանական ապրանք, որը վաճառվում է 10,000 դրամով, իսկ դրա ձեռքբերման արժեքը 6,000 դրամ է։ Հաշվարկը պարզ պահելու համար բոլոր գումարները դիտարկենք նույն հիմքով՝ առանց ԱԱՀ-ի ազդեցության։ Առաքման, գովազդի և մյուս ծախսերին դեռ կանդրադառնանք։
Սովորական գնով վաճառելիս տարբերությունը 4,000 դրամ է։ Սա ապրանքի համախառն շահույթն է, որից ընկերությունը դեռ պետք է ծածկի իր մյուս ծախսերը։ Ամբողջ 4,000 դրամը սեփականատիրոջ գրպանը գնացող մաքուր շահույթ չէ։ Հիմա նույն ապրանքի գինը նվազեցնում ենք 20 տոկոսով։ Գնորդը վճարում է 8,000 դրամ։ Ձեռքբերման արժեքը մնում է 6,000 դրամ։ Արդյունքում նախկին 4,000 դրամի փոխարեն մնում է ընդամենը 2,000 դրամ։
Վաճառքի գինը նվազեց 20 տոկոսով, իսկ մեկ ապրանքի համախառն շահույթը՝ 50 տոկոսով։ Տնօրենը նորից նայեց հաշվարկին։ Իր պատկերացրած փոքր զիջումը փաստորեն վերցրել էր այդ վաճառքի համախառն շահույթի կեսը։ Իսկ վարձակալության վճարը դրանից չէր նվազելու։ Աշխատակիցների աշխատավարձը՝ նույնպես։
Բայց չէ որ ավելի շատ կվաճառենք
Այս առարկությունը տրամաբանական է։ Զեղչը կարող է բերել նոր գնորդների և ավելացնել պատվերները։ Հարցն այն է, թե որքա՞ն պետք է աճի վաճառքը, որպեսզի նախորդ արդյունքը պահպանվի։
Ենթադրենք՝ խանութը սովորաբար վաճառում է այդ ապրանքից 100 հատ։ Յուրաքանչյուրից ստանում է 4,000 դրամ համախառն շահույթ, ընդհանուր՝ 400,000 դրամ։ Զեղչից հետո յուրաքանչյուրից մնում է 2,000 դրամ։ Նույն 400,000 դրամին հասնելու համար արդեն պետք է վաճառել 200 հատ։
Այսինքն՝ այս օրինակում վաճառված ապրանքների քանակը պետք է կրկնապատկվի։ Եվ սա դեռ այն պայմանով, որ մեկ միավորի ձեռքբերման արժեքը չի փոխվում, իսկ լրացուցիչ վաճառքները նոր ծախսեր չեն առաջացնում։ Եթե վաճառեք 150 հատ, պատվերների քանակը կաճի 50 տոկոսով, բայց համախառն շահույթը կկազմի 300,000 դրամ։ Թիմը ավելի շատ կաշխատի, պահեստից ավելի շատ ապրանք դուրս կգա, իսկ նախորդ 400,000 դրամից պակաս կվաստակեք։
Ահա թե ինչու հաջող ակցիայի մասին միայն պատվերների քանակով դատելը կարող է մոլորեցնել։ Հեռախոսը հաճախ է զանգում, առաքիչները զբաղված են, վաճառքի բաժինը գոհ է։ Սակայն ֆինանսական արդյունքը պարզ է դառնում ավելի ուշ։
Նույն զեղչը տարբեր ապրանքների վրա տարբեր հետևանք ունի
Այստեղ հաճախ առաջանում է հաջորդ սխալը, եթե մեկ ապրանքի դեպքում կորուստը հաշվեցինք, ուրեմն ամբողջ տեսականու համար պատկերն արդեն պարզ է։ Իրականում նույն 20% զեղչը կարող է մի ապրանքի համար ընդունելի լինել, իսկ մյուսի դեպքում՝ ամբողջությամբ վերացնել համախառն շահույթը։
Եթե ապրանքը վաճառվում է 10,000 դրամով, իսկ ձեռքբերման արժեքը 8,000 դրամ է, սկզբնական համախառն շահույթը 2,000 դրամ է։ Զեղչված գինը նույնպես դառնում է 8,000 դրամ։ Ապրանքի արժեքը ծածկվում է, բայց մյուս ծախսերի համար այլևս ոչինչ չի մնում։
Իսկ եթե ձեռքբերման արժեքը 7,000 դրամ է, նախկին 3,000 դրամի փոխարեն կմնա 1,000 դրամ։ Համախառն շահույթի նվազումը կլինի մոտ 66.7 տոկոս։ Հետևաբար «20% զեղչ» արտահայտությունն ինքնուրույն չի ասում, թե որքան շահույթ եք կորցնելու։ Պետք է իմանալ՝ սկզբում որքա՞ն էր մնում յուրաքանչյուր վաճառքից։
Ծախսերը նույնպես մասնակցում են ակցիային
Ակցիան գործարկելուց մի քանի օր անց տնօրենը նկատեց, որ պատվերները շատացել են։ Բայց ավելացել էին նաև գովազդի վճարները։ Որոշ պատվերներ առաքվում էին ընկերության հաշվին, իսկ աշխատակիցներից մեկը երեկոյան մնում էր՝ փաթեթավորումն ավարտելու համար։ Նախնական հաշվարկում այս ամենը չկար։ Այնտեղ միայն վաճառքի գինն էր ու ապրանքի ձեռքբերման արժեքը։ Իրական կյանքում յուրաքանչյուր լրացուցիչ պատվեր կարող է ունենալ իր վճարային միջնորդավճարը, փաթեթավորման արժեքը, առաքման ծախսը և վերադարձի հավանականությունը։
Լավ կազմակերպված հաշվապահություն ունենալը այստեղ օգնում է տեսնել ամբողջ շղթան։ Եթե զեղչից հետո մնացած 2,000 դրամից ևս 700 դրամը գնում է պատվերը սպասարկելուն, մյուս ծախսերը ծածկելու համար մնում է 1,300 դրամ։ Իսկ ամսվա վերջում սեփականատերը կարող է զարմանալ, վաճառքը աճել է, բայց սպասված արդյունքը չկա։
Զեղչը պետք է ունենա հստակ նպատակ
Սա չի նշանակում, որ զեղչ տալը վատ որոշում է։ Երբեմն ընկերությունը ցանկանում է վաճառել սեզոնն ավարտող ապրանքը, ազատել պահեստը կամ վերադարձնել երկար ժամանակ պաշարների մեջ մնացած գումարը։ Նման դեպքում յուրաքանչյուր ապրանքից նախկինի չափ շահույթ ստանալը կարող է առաջնային նպատակը չլինել։
Մեկ այլ դեպքում զեղչը նոր հաճախորդի հետ առաջին գործարքի հնարավորություն է։ Սակայն այստեղ էլ պետք է հասկանալ՝ այդ հաճախորդը հետագայում վերադառնալո՞ւ է սովորական գնով, թե՞ գնում է միայն հաջորդ զեղչի ժամանակ։ Ապագա վաճառքը լավատեսական ենթադրությունից պետք է աստիճանաբար դառնա չափվող արդյունք։
Հենց այդ պատճառով փորձառու հաշվապահը կարող է առաջարկել ամբողջ տեսականու փոխարեն ընտրել որոշ ապրանքներ, սահմանել ակցիայի տևողությունը կամ նախ փորձարկել առաջարկը փոքր ծավալով։ Երբեմն ավելի շահավետ է առաջարկել ապրանքների փաթեթ կամ որոշակի գումարից բարձր պատվերի համար առաքում։ Յուրաքանչյուր տարբերակ պետք է առանձին հաշվել։
Մինչև հրապարակել մեծ կարմիր թիվը
Այդ օրը տնօրենը չհրաժարվեց ակցիայից։ Պարզապես խնդրեց փոխել առաջարկը։ Ընտրեցին այն ապրանքները, որոնց դեպքում զեղչից հետո բավարար գումար էր մնում, հաշվեցին լրացուցիչ ծախսերը և պայմանավորվեցին արդյունքը գնահատել նաև շահույթով։ Մարքեթինգի հրապարակումը հայտնվեց մի փոքր ուշ։ Փոխարենը թիմն արդեն գիտեր՝ ինչո՞ւ է այդ զեղչը տալիս և ի՞նչ արդյունք է սպասում։
Մինչև ձեր հաջորդ ակցիան արժե նույն կարճ զրույցն ունենալ։ Խնդրեք հաշվապահին ցույց տալ երեք թիվ՝ որքա՞ն է մնում մեկ վաճառքից հիմա, որքա՞ն կմնա զեղչից հետո և որքա՞ն ավելի պետք է վաճառել տարբերությունը լրացնելու համար։ Այդ թվերը հաճախ ավելի օգտակար են, քան մրցակիցների ամենագրավիչ գովազդը։
20% զեղչի իրական արժեքը երևում է այն գումարի մեջ, որը վաճառքից հետո մնում է ընկերությանը։ Եվ ավելի լավ է այդ գումարը հաշվել մինչև առաջին զեղչված վաճառքը։