«Վճարումը շտապ է». ինչպե՞ս է ընկերությունը սովորում վճարել առանց ստուգելու
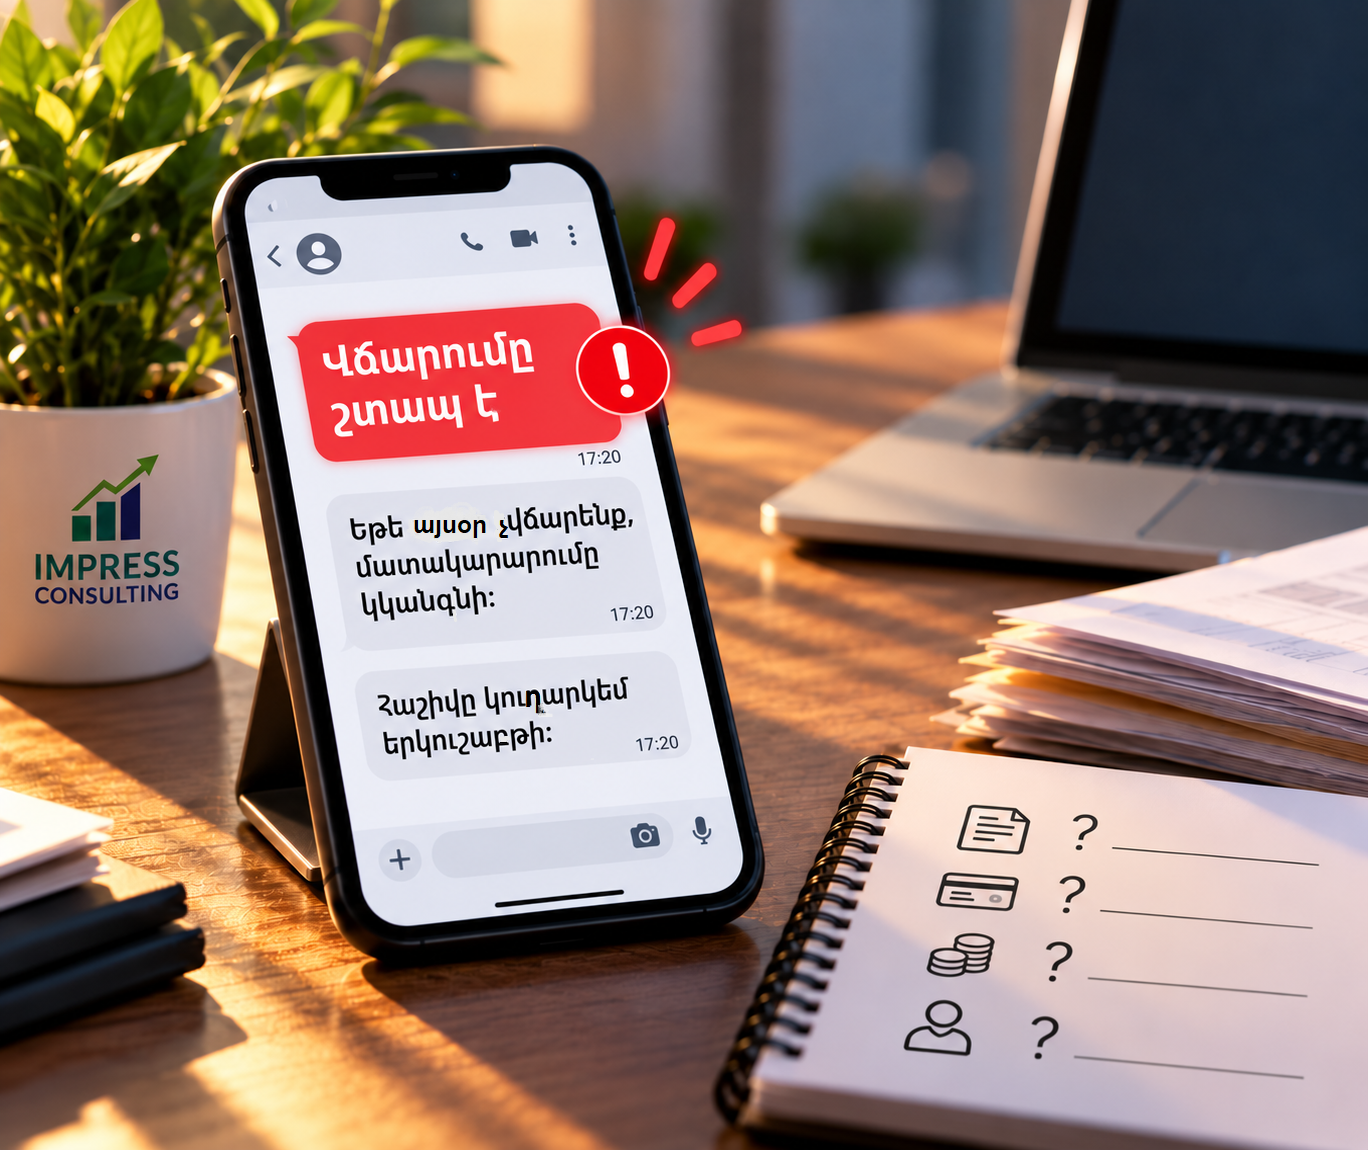
Ուրբաթ է, աշխատանքային օրվա ավարտին մնացել է քառասուն րոպե։ Հաշվապահը փորձում է ավարտել աշխատավարձերի հաշվարկը, երբ հեռախոսին հաղորդագրություն է գալիս. «Այս գումարը հիմա փոխանցեք, խնդրում եմ։ Եթե այսօր չվճարենք, մատակարարումը կկանգնի»։ Հաջորդ հաղորդագրությամբ ուղարկվում են բանկային տվյալները։ Պայմանագիր չկա, հաշիվը խոստանում են ուղարկել երկուշաբթի, իսկ գումարի չափը նշված է պարզապես նամակագրության մեջ։
Հաշվապահը հարցնում է՝ ինչի՞ համար է վճարումը։ Պատասխանը կարճ է. «Տնօրենը տեղյակ է»։ Մի քանի րոպե անց տնօրենն էլ է գրում. «Այո, փոխանցեք»։ Գումարը գնում է, բոլորը հանգիստ շունչ են քաշում, աշխատանքային շաբաթն ավարտվում է։ Առաջին հայացքից ընկերությունը արագ լուծեց գործնական խնդիր։ Բայց իրականում բաց մնացին մի քանի հարցեր, որոնք երկուշաբթի կարող են արդեն ոչ ոքի չհետաքրքրել։
Երբ բացառությունը դառնում է սովորություն
Բիզնեսում իսկապես լինում են իրավիճակներ, երբ վճարումը չի կարող սպասել։ Կարևոր պատվերը պատրաստ է առաքման, սարքավորումը պետք է անհապաղ վերանորոգել, կամ նախապես համաձայնեցված մատակարարման վերջնաժամկետն է մոտեցել։ Այդպիսի դեպքերում արագ արձագանքը անհրաժեշտ է։ Խնդիրը սկսվում է այն պահին, երբ «շտապ» բառը փոխարինում է վճարման մասին մնացած ամբողջ տեղեկատվությանը։
Առաջին անգամ բոլորը հասկանում են իրավիճակը։ Երկրորդ անգամ հիշում են, որ նախորդ դեպքում վճարումն առանց փաստաթղթերի կատարվեց։ Երրորդ անգամ աշխատակիցն արդեն վստահ է՝ բավական է գրել «շատ շտապ է», և հաշվապահը կփոխանցի։ Ընկերությունը կամաց սկսում է աշխատել մի կանոնով, որը ոչ ոք պաշտոնապես չի հաստատել․ «սկզբում վճարում ենք, հետո պարզում»։
Ամեն վճարումից հետո առանձին հետաքննություն չի սկսվում։ Գումարների մեծ մասը կարող է ճիշտ հասցեով գնալ, ծառայությունները՝ մատուցվել, ապրանքները՝ հասնել։ Հենց այդ պատճառով սովորությունն ամրապնդվում է։ Սակայն հաջող ավարտված նախորդ փոխանցումը չի պատասխանում հաջորդի վերաբերյալ հարցերին։ Իսկ չստուգված վճարումները կուտակվում են այնքան աննկատ, որ մի օր դրանց ցանկը ղեկավարին իսկապես զարմացնում է։
Ինչ չի ասում «տնօրենը համաձայն է» արտահայտությունը
Տնօրենի համաձայնությունը կարևոր է, բայց պետք է հասկանալ՝ կոնկրետ ինչն է նա հաստատել։ Գուցե նա համաձայնել է սարքավորում գնել, սակայն չի տեսել վերջնական գինը։ Գուցե գիտի մատակարարին, բայց տեղյակ չէ, որ վերջինիս նկատմամբ ընկերությունն արդեն կանխավճար ունի։ Կամ հաստատել է պայմանագիրը, իսկ վճարման համար ներկայացվել են ուրիշ կազմակերպության բանկային տվյալներ։
Պատկերացնենք՝ ընկերությունը պատվիրել է գրասենյակի վերանորոգում։ Ղեկավարը հաստատել է ընդհանուր բյուջեն։ Աշխատանքները համակարգող աշխատակիցը շտապ վճարման հայտ է ուղարկում նյութերի համար։ Հաշվապահը գումարը փոխանցում է։ Հետագայում պարզվում է՝ նույն նյութերի արժեքն արդեն ներառված էր կապալառուի պայմանագրային գնի մեջ։ Յուրաքանչյուրը կատարել է իր առաջադրանքը, բայց գնման պայմանները վճարման հետ ոչ ոք չի համադրել։
Այսպիսի իրավիճակում դժվար է օգտակար պատասխան գտնել՝ պարզապես հարցնելով, թե ով էր մեղավոր։ Ավելի արդյունավետ է հասկանալ, թե վճարման պահին ո՞վ պետք է ստուգեր դրա անհրաժեշտությունը, ո՞վ՝ հաշվարկը, և ո՞վ՝ նախկին փոխանցումները։ Եթե այդ պարտականությունները հստակ չեն, հաջորդ անգամ նույն պատմությունը կարող է կրկնվել մեկ այլ մատակարարի հետ։
Հաշվապահը չի կարող իմանալ ամեն ինչ
Ընկերության հաշվապահություն վարող մասնագետը տեսնում է բանկային շարժերը, հաշվառված պարտքերը և իրեն փոխանցված փաստաթղթերը։ Սակայն նա միշտ չէ, որ ներկա է գնումների բանակցություններին։ Նա չի կարող ինքնուրույն հաստատել՝ պահեստ հասե՞լ է ճիշտ քանակի ապրանք, աշխատանքն ամբողջությամբ կատարվե՞լ է, թե՞ մատակարարը բանավոր խոստացել է լրացուցիչ զեղչ։
Եթե վաճառքի ղեկավարը պատվիրել է գովազդային ծառայություն, հենց նա պետք է հաստատի, որ համաձայնեցված աշխատանքը կատարվել է կամ կանխավճարը համապատասխանում է պայմանավորվածությանը։ Եթե գնումների պատասխանատուն փոխել է պատվերի քանակը, այդ փոփոխությունը պետք է հասնի հաշվապահին մինչև վճարումը։ «Դուք էլ ստուգեք» խնդրանքը օգտակար է միայն այն դեպքում, երբ մասնագետին տրամադրված է ստուգելու համար անհրաժեշտ տեղեկատվությունը։
Հակառակ դեպքում հաշվապահը հայտնվում է անհարմար ընտրության առաջ։ Հարցեր տալու դեպքում նրան մեղադրում են գործը դանդաղեցնելու մեջ։ Անմիջապես փոխանցելու դեպքում հետագայում հարցնում են՝ ինչու՞ չի նկատել սխալը։ Հստակ ընթացակարգը վերացնում է այս անորոշությունը: Յուրաքանչյուր մասնակից հաստատում է այն տեղեկությունը, որն իրականում կարող է ստուգել։
Մի քանի հարց նախքան փոխանցումը
Վճարման հայտը պարտադիր չէ դարձնել երկար փաստաթուղթ։ Սկզբի համար բավական է, որ նույն հաղորդագրության կամ ծրագրային գրառման մեջ նշված լինեն ստացողը, գումարը, վճարման նպատակը, հիմքը և ցանկալի ժամկետը։ Կարևոր է նաև նշել՝ սա կանխավճա՞ր է, վերջնական հաշվարկ, թե՞ արդեն գոյություն ունեցող պարտքի մարում։
Այդ տեղեկությունը թույլ է տալիս հաշվապահին համադրել հայտը նախկին վճարումների հետ և նկատել հնարավոր կրկնությունը։ Գնումը կազմակերպած աշխատակիցը հաստատում է գինն ու պայմանները, ապրանքը կամ ծառայությունն ընդունող անձը՝ ստացման փաստը, երբ դա անհրաժեշտ է տվյալ վճարման համար։ Ղեկավարը հաստատում է ծախսի թույլատրելիությունը՝ ընկերությունում սահմանված լիազորությունների շրջանակում։
Բանկային տվյալներն էլ առանձին ուշադրության կարիք ունեն։ Եթե ծանոթ մատակարարը հանկարծ ուղարկում է նոր հաշվի համար, փոփոխությունը կարելի է ճշտել նախկինում հայտնի հեռախոսահամարով կամ վստահելի կապի միջոցով։ Շտապ հաղորդագրությունն ինքնին բավարար հիմք չէ նոր տվյալները ճիշտ համարելու համար։ Մի քանի րոպեի ճշտումը կարող է կանխել փոխանցում, որի վերադարձը շատ ավելի երկար կտևի։
Ի՞նչ անել իսկապես շտապ իրավիճակում
Լավ ընթացակարգը նախատեսում է նաև բացառություններ։ Եթե ամբողջ փաստաթղթային փաթեթը դեռ պատրաստ չէ, պետք է գրանցել առկա տեղեկությունը, բացակայող փաստաթղթերը, վճարումը հաստատող անձին և դրանք ներկայացնելու ժամկետը։ Որոշումը կայացնող ղեկավարը պետք է տեսնի, թե կոնկրետ ինչն է դեռ չճշտված։ Այդպես շտապությունը մնում է հասկանալի հանգամանք, ոչ թե հարցերը դադարեցնելու միջոց։
Ենթադրենք՝ վճարումը կատարվել է ուրբաթ, իսկ հաշիվը պետք է ստացվի երեքշաբթի։ Հայտում նշվում է, թե ով է այն պահանջելու մատակարարից։ Երեքշաբթի պատասխանատուն ստանում է հիշեցում։ Եթե փաստաթուղթը չի հասնում, հարցը կրկին բարձրացվում է ղեկավարի մոտ։ Հաշվապահություն կազմակերպելիս այս փոքր վերահսկողությունը թույլ չի տալիս, որ չավարտված գործարքները ամիսներով մնան նամակագրության խորքում։
Կարևոր է, որ բացառությունները պարբերաբար վերանայվեն։ Եթե նույն բաժինը յուրաքանչյուր շաբաթ խնդրում է անհապաղ վճարել, գուցե պատճառը արտակարգ իրավիճակը չէ։ Հնարավոր է՝ հայտերը ուշ են ներկայացվում, գնումները չեն պլանավորվում, կամ մատակարարի պայմանները ժամանակին չեն փոխանցվում։ Այդ դեպքում պետք է ուղղել աշխատանքի կազմակերպումը, որպեսզի հաշվապահը մշտապես ուրիշների ուշացումները չփոխհատուցի։
Արագ վճարելու համար պետք է նախապես պատրաստ լինել
Կարգավորված ընկերությունում վճարումը հաճախ ավելի արագ է կատարվում, որովհետև անհրաժեշտ հարցերի պատասխաններն արդեն կան։ Հաշվապահը չի փնտրում հաստատումը երեք տարբեր աղբյուրներում, ղեկավարը երկրորդ անգամ չի հիշում պայմանավորվածության մանրամասները, իսկ աշխատակիցը գիտի՝ ինչ տեղեկություն ներկայացնել։ Վճարումը դառնում է պատրաստված որոշման կատարում։
Հաջորդ անգամ, երբ ընկերության ընդհանուր նամակագրության մեջ հայտնվի «վճարումը շտապ է» հաղորդագրությունը, օգտակար կլինի տեսնել նաև դրա շարունակությունը. «ու՞մ ենք վճարում, ինչի՞ համար, ի՞նչ հիմքով և ո՞վ է հաստատել»։ Այդ մի քանի տողը պահպանում է աշխատանքի արագությունը և օգնում է ղեկավարին հասկանալ՝ ու՞ր և ինչու՞ է գնում ընկերության գումարը։